测绘股份估值分析 每签预计获利2万,上市8天后有望冲击64元大关
测绘股份(300826)作为一家专注于测绘地理信息服务的高新技术企业,自上市以来便备受市场关注。本文将从公司基本面、行业前景、估值水平及市场情绪等方面进行分析,探讨其未来股价走势,并给出合理的估值预期。
一、公司基本面概览
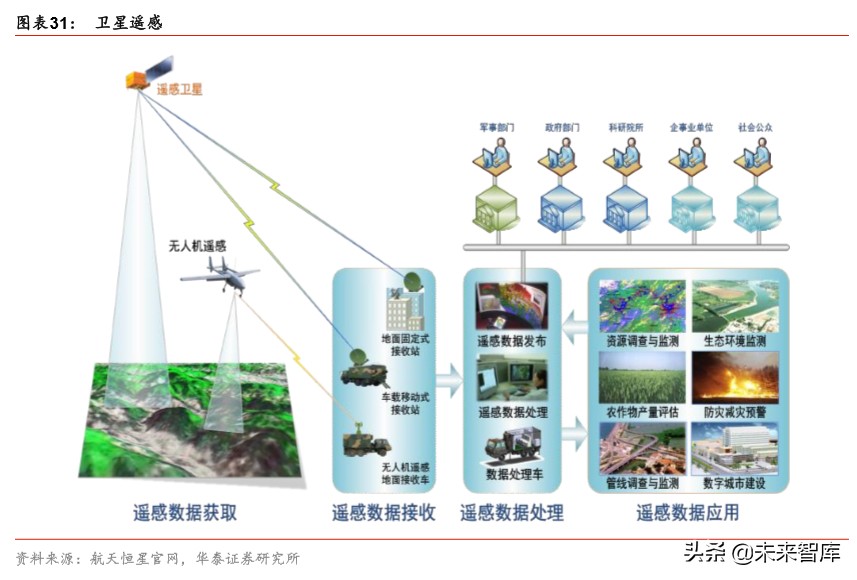
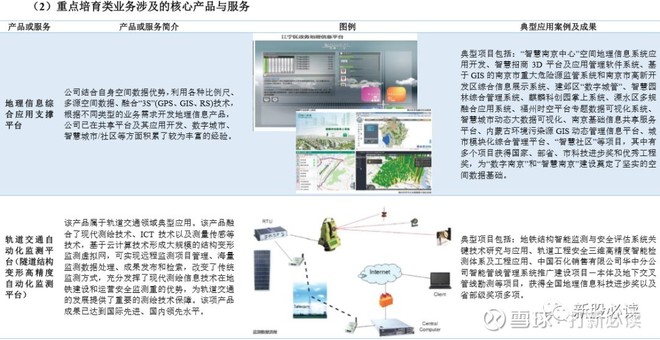
测绘股份主营业务涵盖工程测勘、地理信息系统、遥感测绘等多个领域,拥有完整的测绘服务产业链。公司近年来业绩保持稳定增长,2019年实现营业收入约3.5亿元,净利润约6000万元,毛利率维持在40%左右,显示出较强的盈利能力。此次IPO募集资金主要投向智慧测绘与GIS研发中心等项目,有望进一步提升核心竞争力。
二、行业前景广阔
随着新型智慧城市建设、国土空间规划、自然资源确权登记等国家战略的推进,测绘地理信息行业迎来历史性发展机遇。根据相关规划,到2025年行业总产值有望突破万亿元,年复合增长率超过15%。作为行业内的优质企业,测绘股份有望充分受益于政策红利和市场需求释放。
三、估值分析
参考同行业上市公司如四维图新、超图软件等,其动态市盈率普遍在50-80倍之间。测绘股份发行价为18.58元/股,对应发行市盈率约22倍(按2019年净利润计算),显著低于行业平均水平。考虑到公司成长性及创业板新股溢价,给予其60-70倍市盈率较为合理。以2020年预测净利润7000万元计算,总市值约42-49亿元,对应股价约56-65元。若市场情绪高涨,上市后第8个交易日有望冲击64元大关。
四、新股中签收益测算
若按上市后价格达到64元计算,中一签(500股)可获利(64-18.58)*500=22710元,超过2万元。即使以保守的50元计算,每签收益也可达15710元。在当前新股赚钱效应显著的背景下,测绘股份有望为投资者带来可观回报。
五、风险提示
需注意行业竞争加剧、应收账款回收风险以及核心技术人才流失等潜在问题。新股上市初期波动较大,投资者应理性看待短期涨幅,避免盲目追高。
测绘股份具备良好的成长性和估值优势,上市后股价有望在8个交易日内冲击64元,中签投资者每签预计获利2万元左右。建议关注其长期投资价值,但需结合市场环境和个人风险承受能力做出决策。
如若转载,请注明出处:http://www.scrlcs.com/product/6.html
更新时间:2026-10-26 02:28:39